Chine : le PIB accélère à 4,5 % au T3 2026, la consommation reste le point sensible
Le PIB chinois progresse de 4,5 % sur un an au T3 2026. Analyse des chiffres du 19 octobre, de la consommation et des scénarios pour les marchés.
Ce qui vient d’être publié
L’économie chinoise a progressé de 4,5 % sur un an au troisième trimestre 2026, après 4,3 % au deuxième trimestre. Le chiffre annoncé ce lundi 19 octobre dépasse légèrement les 4,4 % attendus dans l’enquête Reuters. Il constitue une accélération, mais ne démontre pas à lui seul que tous les moteurs de l’activité se renforcent ensemble.
La publication du Bureau national des statistiques indique que les ventes au détail de biens de consommation augmentent de 1,1 % sur un an en septembre, après 0,4 % en août. Leur progression mensuelle corrigée des variations saisonnières est de 0,35 %. L’institut souligne lui-même l’insuffisance persistante de la demande intérieure. Ces données portent sur des périodes différentes : le PIB mesure un trimestre, les ventes au détail citées ici un mois.
Notre analyse : une amélioration, pas encore un rééquilibrage démontré
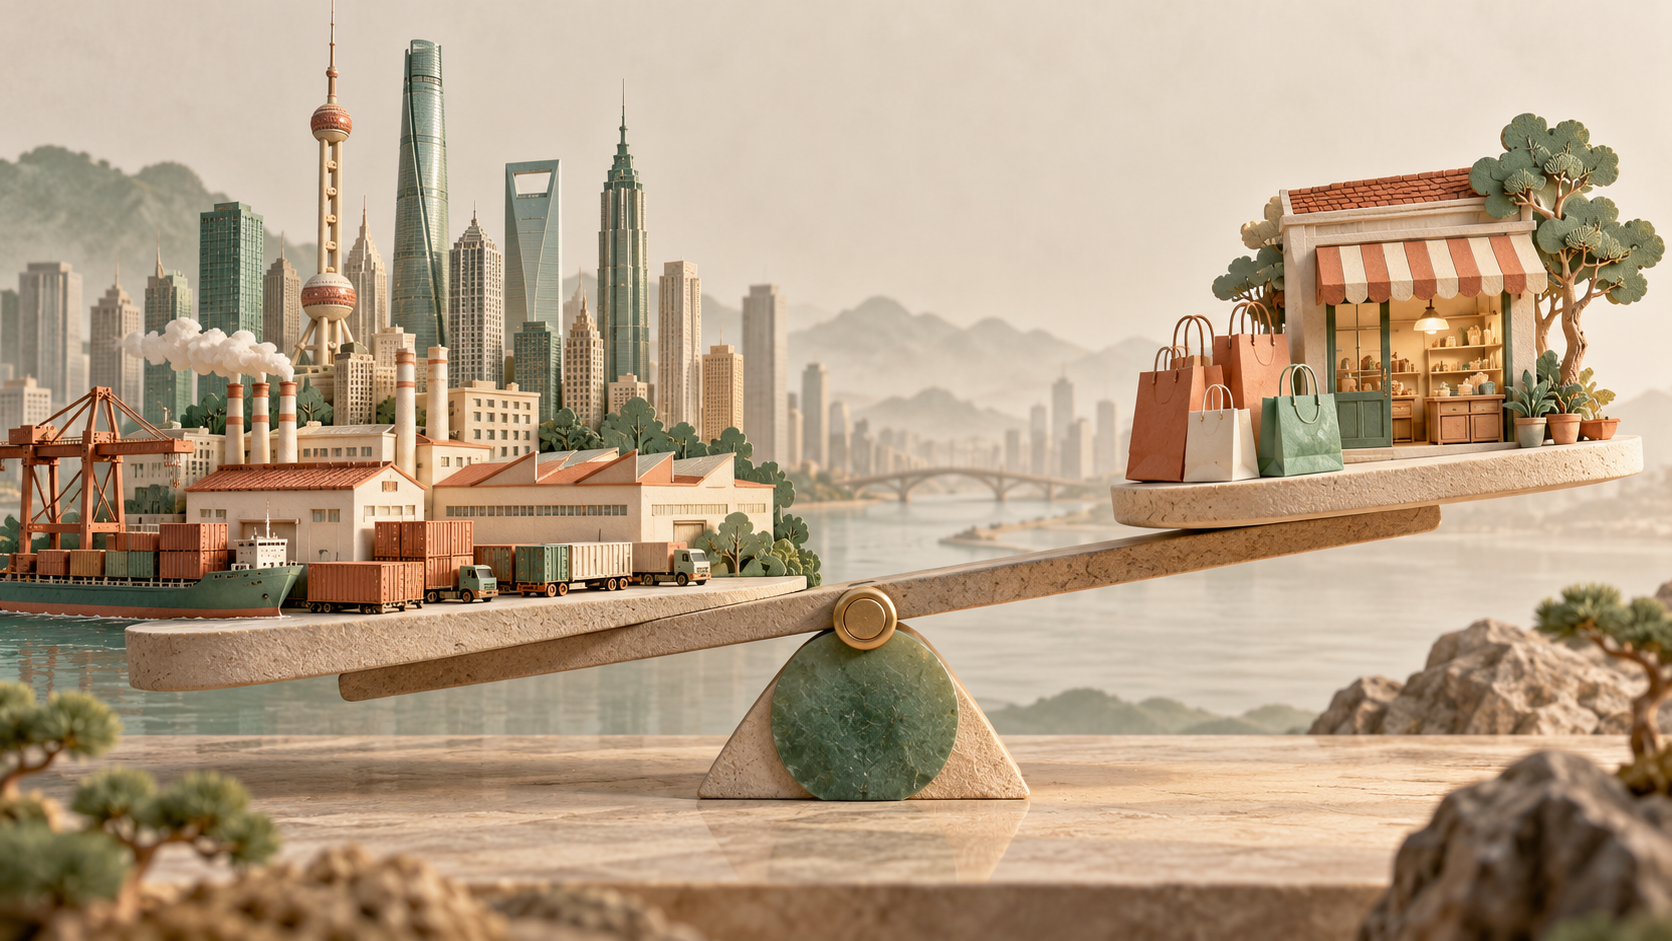
Le contraste entre activité globale et consommation mérite davantage d’attention qu’un simple dépassement du consensus. Une surprise de croissance favorable peut réduire la crainte d’un ralentissement immédiat sans résoudre la question de la demande finale. Le bon test consiste à chercher si l’amélioration se diffuse aux revenus, aux commandes domestiques et aux décisions d’investissement des entreprises.
Notre lecture est donc conditionnelle : ce rapport améliore le point de départ du quatrième trimestre, mais il ne suffit pas à valider une reprise homogène. Confondre une économie qui produit davantage avec des ménages disposés à dépenser davantage conduit à attribuer le même potentiel à des secteurs pourtant très différents. Les entreprises tournées vers l’exportation et les commerces dépendants de la clientèle locale ne répondent pas aux mêmes impulsions.
Pourquoi les chiffres ne se comparent pas directement
Le PIB en volume et les ventes au détail en valeur ne constituent pas deux mesures interchangeables. Les prix, la couverture des services et la période de comparaison modifient leur lecture. Une croissance annuelle peut également s’améliorer parce que la base de comparaison devient moins exigeante, sans que le rythme récent soit aussi vigoureux que le titre le laisse entendre.
Pour analyser une entreprise cotée, il faut ensuite franchir une deuxième étape : passer de l’activité nationale à ses revenus, puis de ses revenus à ses marges. Une hausse des volumes peut s’accompagner de remises commerciales ou de coûts supplémentaires. Cette distinction est particulièrement importante lorsqu’une thèse boursière repose sur le mot « reprise » sans préciser quelle clientèle, quels prix et quelle rentabilité elle suppose.
Actions chinoises, matières premières et yuan : trois transmissions différentes
Pour les actions chinoises, le rapport peut nourrir une réévaluation des perspectives bénéficiaires, à condition que les publications des sociétés confirment l’amélioration. Les entreprises domestiques seront plus sensibles à la qualité de la consommation ; les exportateurs devront aussi composer avec les commandes étrangères et les conditions commerciales. Il n’existe donc pas une réaction unique de « la Bourse chinoise ».
Pour les matières premières industrielles, une demande plus solide serait un soutien possible, mais les stocks, l’offre et la composition de l’investissement restent déterminants. Pour le yuan, la croissance n’est qu’un facteur parmi les écarts de taux, les flux de capitaux et les décisions des autorités monétaires. Ces mécanismes sont des scénarios d’analyse : cet article ne présente aucun mouvement de cours comme une réaction déjà constatée au rapport.
Le signal politique reste ouvert
Une statistique supérieure aux attentes peut conduire certains investisseurs à anticiper un soutien économique moins urgent. Cette interprétation ne vaut toutefois pas annonce officielle. Le dosage entre mesures budgétaires, crédit et soutien ciblé dépend d’objectifs plus larges que la publication d’un seul trimestre.
Il est utile de séparer deux questions : les responsables économiques ont-ils besoin d’agir davantage, et quels instruments choisiraient-ils ? Une mesure favorable à l’investissement industriel n’a pas nécessairement le même effet sur les ménages qu’une intervention sur leur revenu disponible. Pour les marchés, le détail d’un éventuel programme compterait donc autant que son montant affiché. Nous ne présumons ici d’aucune nouvelle décision.
Les scénarios à suivre au quatrième trimestre
Un scénario de consolidation demanderait une amélioration répétée des indicateurs domestiques et des commentaires d’entreprises compatibles avec cette évolution. Un scénario plus fragile verrait l’activité globale rester soutenue tandis que les dépenses privées peinent à suivre. Enfin, une dégradation de la demande extérieure rendrait plus visible la dépendance aux moteurs internes.
Les prochaines publications mensuelles, les enquêtes de conjoncture et les résultats des groupes exposés à la Chine permettront de départager ces hypothèses. Le calendrier officiel devra être vérifié avant chaque nouvelle échéance. Notre article sur les exportations de septembre apporte le complément extérieur ; celui-ci examine surtout la diffusion de la croissance à l’économie domestique. L’ensemble constitue une analyse informative, sans recommandation personnalisée ni garantie de performance.
Votre avis sur cet article
Ce guide vous a-t-il été utile ? Partagez votre retour ou votre question.
Chargement des avis…